Mortgage Risk Premiums during the Housing Bubble
研究概要 · Levitin, Lin, and Wachter (2020)
Mortgage Risk Premiums during the Housing Bubble 的研究概要。
Citation: Levitin, A. J., Lin, D., & Wachter, S. M. (2020). Mortgage risk premiums during the housing bubble. The Journal of Real Estate Finance and Economics, 60(4), 421–468.
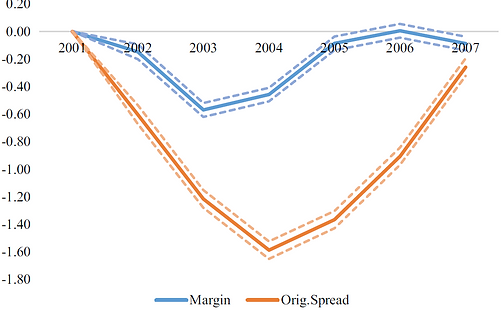
2008年大衰退前,抵押贷款风险如何定价?
在以合同利差或初始利率利差衡量抵押贷款风险的回归中,可调利率抵押贷款(ARM)的发放年份指标系数显示,2003/04年的风险定价显著低于2001年的水平。
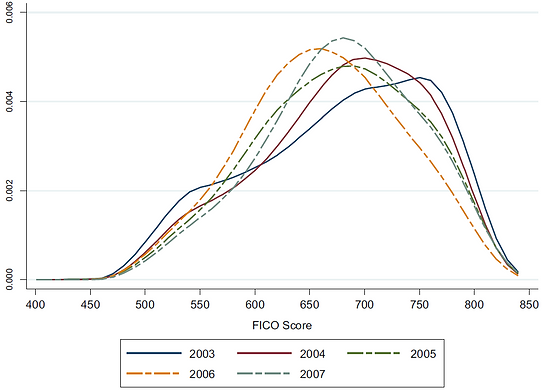
大衰退前借款人特征的恶化
越接近2008年大衰退,可调利率抵押贷款借款人的 FICO 信用评分分布越向左偏移。
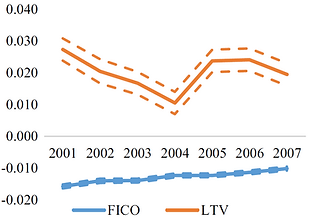
抵押贷款风险定价对硬信息的敏感度下降
FICO 信用评分和贷款价值比(LTV)的系数显示,这些因素对合同利差的影响随时间减弱。该利差是可调利率抵押贷款利率中反映借款人风险的部分。
换言之,高风险借款人并未被收取足以补偿违约风险、且高于低风险借款人的利率。
抵押贷款风险定价不足的驱动因素是什么?
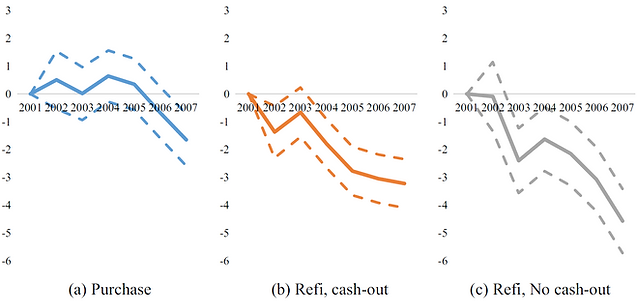
除了硬信息对风险定价的影响减弱之外,再融资贷款也是抵押贷款风险定价不足的重要来源。